
El mercado mundial de móviles acaba de sufrir uno de sus peores trimestres. Los envíos de smartphones cayeron un 22% interanual entre julio y septiembre de 2026, hasta los 255,3 millones de unidades, según las estimaciones preliminares de IDC. La firma describe el retroceso como la mayor caída interanual registrada en un trimestre desde que realiza esta medición.
La causa inmediata está en los chips de memoria: los fabricantes se enfrentan a una oferta más ajustada y a costes que se han disparado mientras la industria de la inteligencia artificial absorbe capacidad de producción. El efecto ya se nota en los catálogos, los precios y las decisiones de compra. Y los analistas no esperan una recuperación rápida.
Una caída récord, pero no una cifra de ventas en tiendas
IDC calcula que se enviaron 255,3 millones de teléfonos en el tercer trimestre, frente a los 327,3 millones del mismo periodo de 2025: unos 72 millones menos. La cifra mide envíos de los fabricantes al canal de distribución —el llamado sell-in—, no cuántos móviles compraron directamente los consumidores en tiendas. Además, el seguimiento de IDC cubre dispositivos nuevos y excluye los reacondicionados.
Otra firma, Counterpoint Research, estima una caída algo menor, del 20%, y sitúa el volumen del trimestre en su nivel más bajo para un tercer trimestre desde 2012. No es una contradicción directa: ambas consultoras utilizan sus propios paneles, definiciones y modelos de seguimiento. La lectura común es clara: el mercado se ha contraído con fuerza y la falta de memoria está limitando tanto la producción como la demanda.
La estimación preliminar de IDC para el tercer trimestre atribuye presión a la escalada del coste de la memoria, que cifra en torno a un 350% frente al año anterior. Counterpoint también señala que el encarecimiento de DRAM y NAND elevó los costes de fabricación y agravó los problemas de suministro.
Por qué la memoria de los móviles se ha encarecido tanto
Los smartphones necesitan memoria DRAM para ejecutar aplicaciones y mantener datos activos, y almacenamiento NAND para guardar el sistema, las fotos y los archivos. La demanda de centros de datos de IA está compitiendo por una parte creciente de la capacidad de fabricación de memoria. Como los proveedores priorizan productos más rentables para servidores y aceleradores, los fabricantes de teléfonos encuentran menos margen para negociar suministro y precios.
El golpe no se limita a pagar más por cada componente. Si una marca no consigue suficiente memoria, puede reducir la producción, retrasar lanzamientos o concentrar los chips disponibles en los modelos que dejan más margen. A la vez, si traslada el sobrecoste al precio final, algunos compradores aplazan la renovación. Se forma así un círculo difícil de romper: menos oferta y teléfonos más caros debilitan todavía más el volumen.
Counterpoint estima que los precios minoristas de los smartphones subieron un 20% a escala global durante 2026 hasta la fecha. Es una media internacional de la consultora, no una subida uniforme de todos los modelos ni una previsión específica para España: el precio que encuentra cada comprador depende de la marca, la capacidad, el momento de compra, las promociones y el inventario local.
Apple y Samsung resisten mejor que las marcas más expuestas a la gama económica
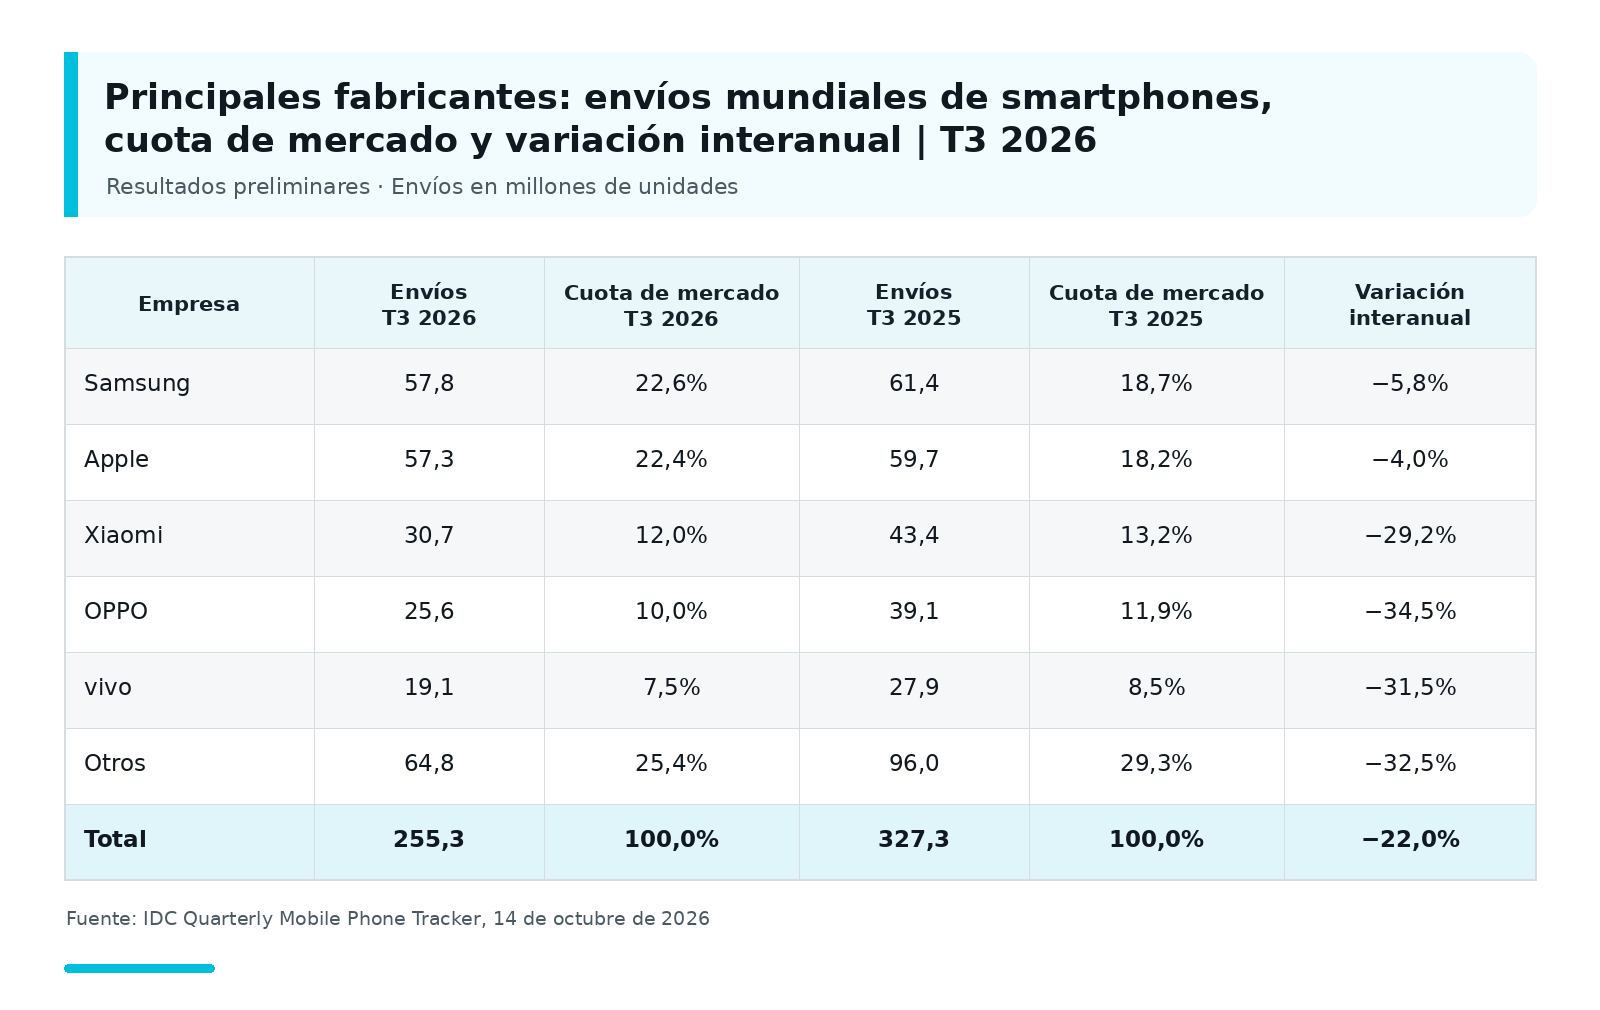
El retroceso tampoco afecta por igual a todos los fabricantes. En los datos preliminares de IDC, Samsung envió 57,8 millones de teléfonos, un 5,8% menos que un año antes, y Apple alcanzó 57,3 millones, con una caída del 4%. Las dos compañías se hicieron con alrededor del 45% de los envíos mundiales del trimestre porque retrocedieron bastante menos que el conjunto del mercado.
Entre las principales marcas chinas, la bajada fue más pronunciada: IDC calcula descensos interanuales del 29,2% para Xiaomi, del 34,5% para Oppo y del 31,5% para vivo. Estas cifras se refieren a envíos y proceden del mismo rastreador preliminar de IDC; no son ventas al consumidor ni resultados financieros. La mayor exposición a móviles de precio bajo y medio, junto con la presión sobre los márgenes, ayuda a explicar por qué el impacto está siendo desigual.
Counterpoint describe una respuesta similar: algunas marcas están recortando modelos de entrada, subiendo precios y desplazando su oferta hacia móviles de mayor valor. La estrategia puede proteger la rentabilidad por unidad, pero deja menos alternativas asequibles y pone en riesgo el segmento que mueve grandes volúmenes en muchos mercados.
Qué puede esperar quien quiera cambiar de móvil
Por ahora, la respuesta de muchos consumidores es prolongar la vida del dispositivo actual. Counterpoint también detecta más interés por los reacondicionados y una preferencia por modelos de mayor valor, aunque eso no significa que todo el mundo esté dispuesto a pagar más. Quienes necesitan un teléfono económico son precisamente los más expuestos a la retirada de modelos, las subidas de precio o las especificaciones más ajustadas.
La previsión anual de IDC publicada en agosto —anterior a los datos del tercer trimestre— ya apuntaba a una caída del 16,7% en los envíos de todo 2026 y a un aumento del 27,6% en el precio medio de venta, hasta los 581 dólares. Es una proyección global de la consultora, no un precio medio de venta en España. En su actualización de octubre, IDC afirma que todavía no ve el fondo de la caída y que la recuperación del mercado podría retrasarse hasta 2028, cuando espera que la oferta de memoria se estabilice.
La consultora también advierte de que las promociones de fin de año pueden ser una ventana más favorable para quien no pueda aplazar la compra, aunque la disponibilidad y los descuentos dependerán de cada modelo y país. Conviene comparar el precio de la configuración concreta —incluida su memoria y almacenamiento— en lugar de asumir que todos los móviles subirán lo mismo.
Menos móviles enviados, pero un mercado que factura más
La paradoja es que una industria que vende menos unidades puede generar más valor si cada teléfono cuesta más. En agosto, IDC proyectó que el mercado global cerraría 2026 con una facturación un 6,3% superior, pese a la fuerte contracción de envíos. La presión de costes acelera así un cambio de modelo: menos móviles baratos, ciclos de renovación más largos y más peso de los productos prémium.
El dato del tercer trimestre no significa que hayan desaparecido de golpe 72 millones de compradores. Refleja la combinación de inventarios, envíos al canal, dificultades de suministro y menor disposición a actualizar el teléfono. Pero sí confirma que la crisis de memoria ya ha dejado de ser un problema exclusivo de los fabricantes de chips: está condicionando qué móviles llegan al mercado y cuánto cuesta renovarlos.
Fuentes
- IDC: envíos mundiales de smartphones en el tercer trimestre de 2026 (datos preliminares, 14 de octubre de 2026).
- Counterpoint Research: caída del 20% y mínimo de 14 años para un tercer trimestre (12 de octubre de 2026).
- IDC: previsión anual de envíos y precios publicada en agosto de 2026.
- Reuters: contexto sobre los datos de Counterpoint y el impacto de la crisis de memoria.
